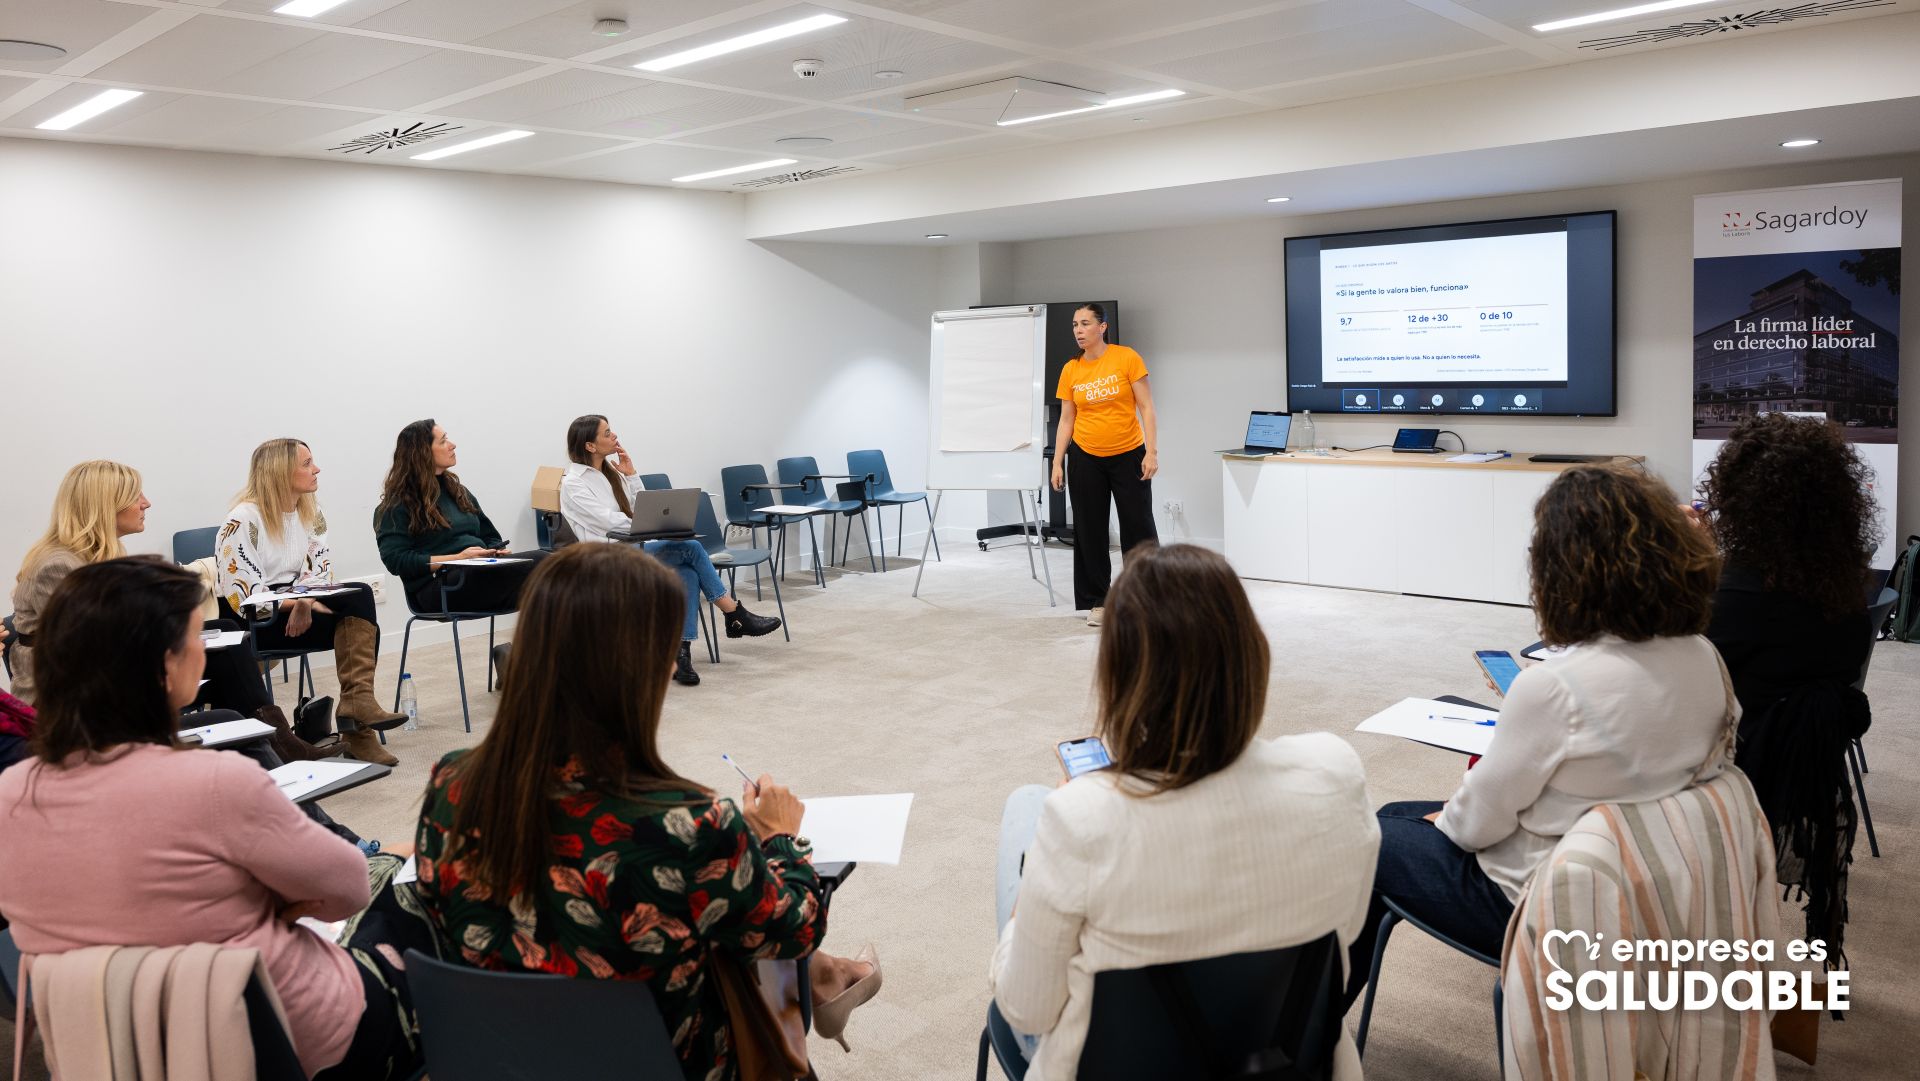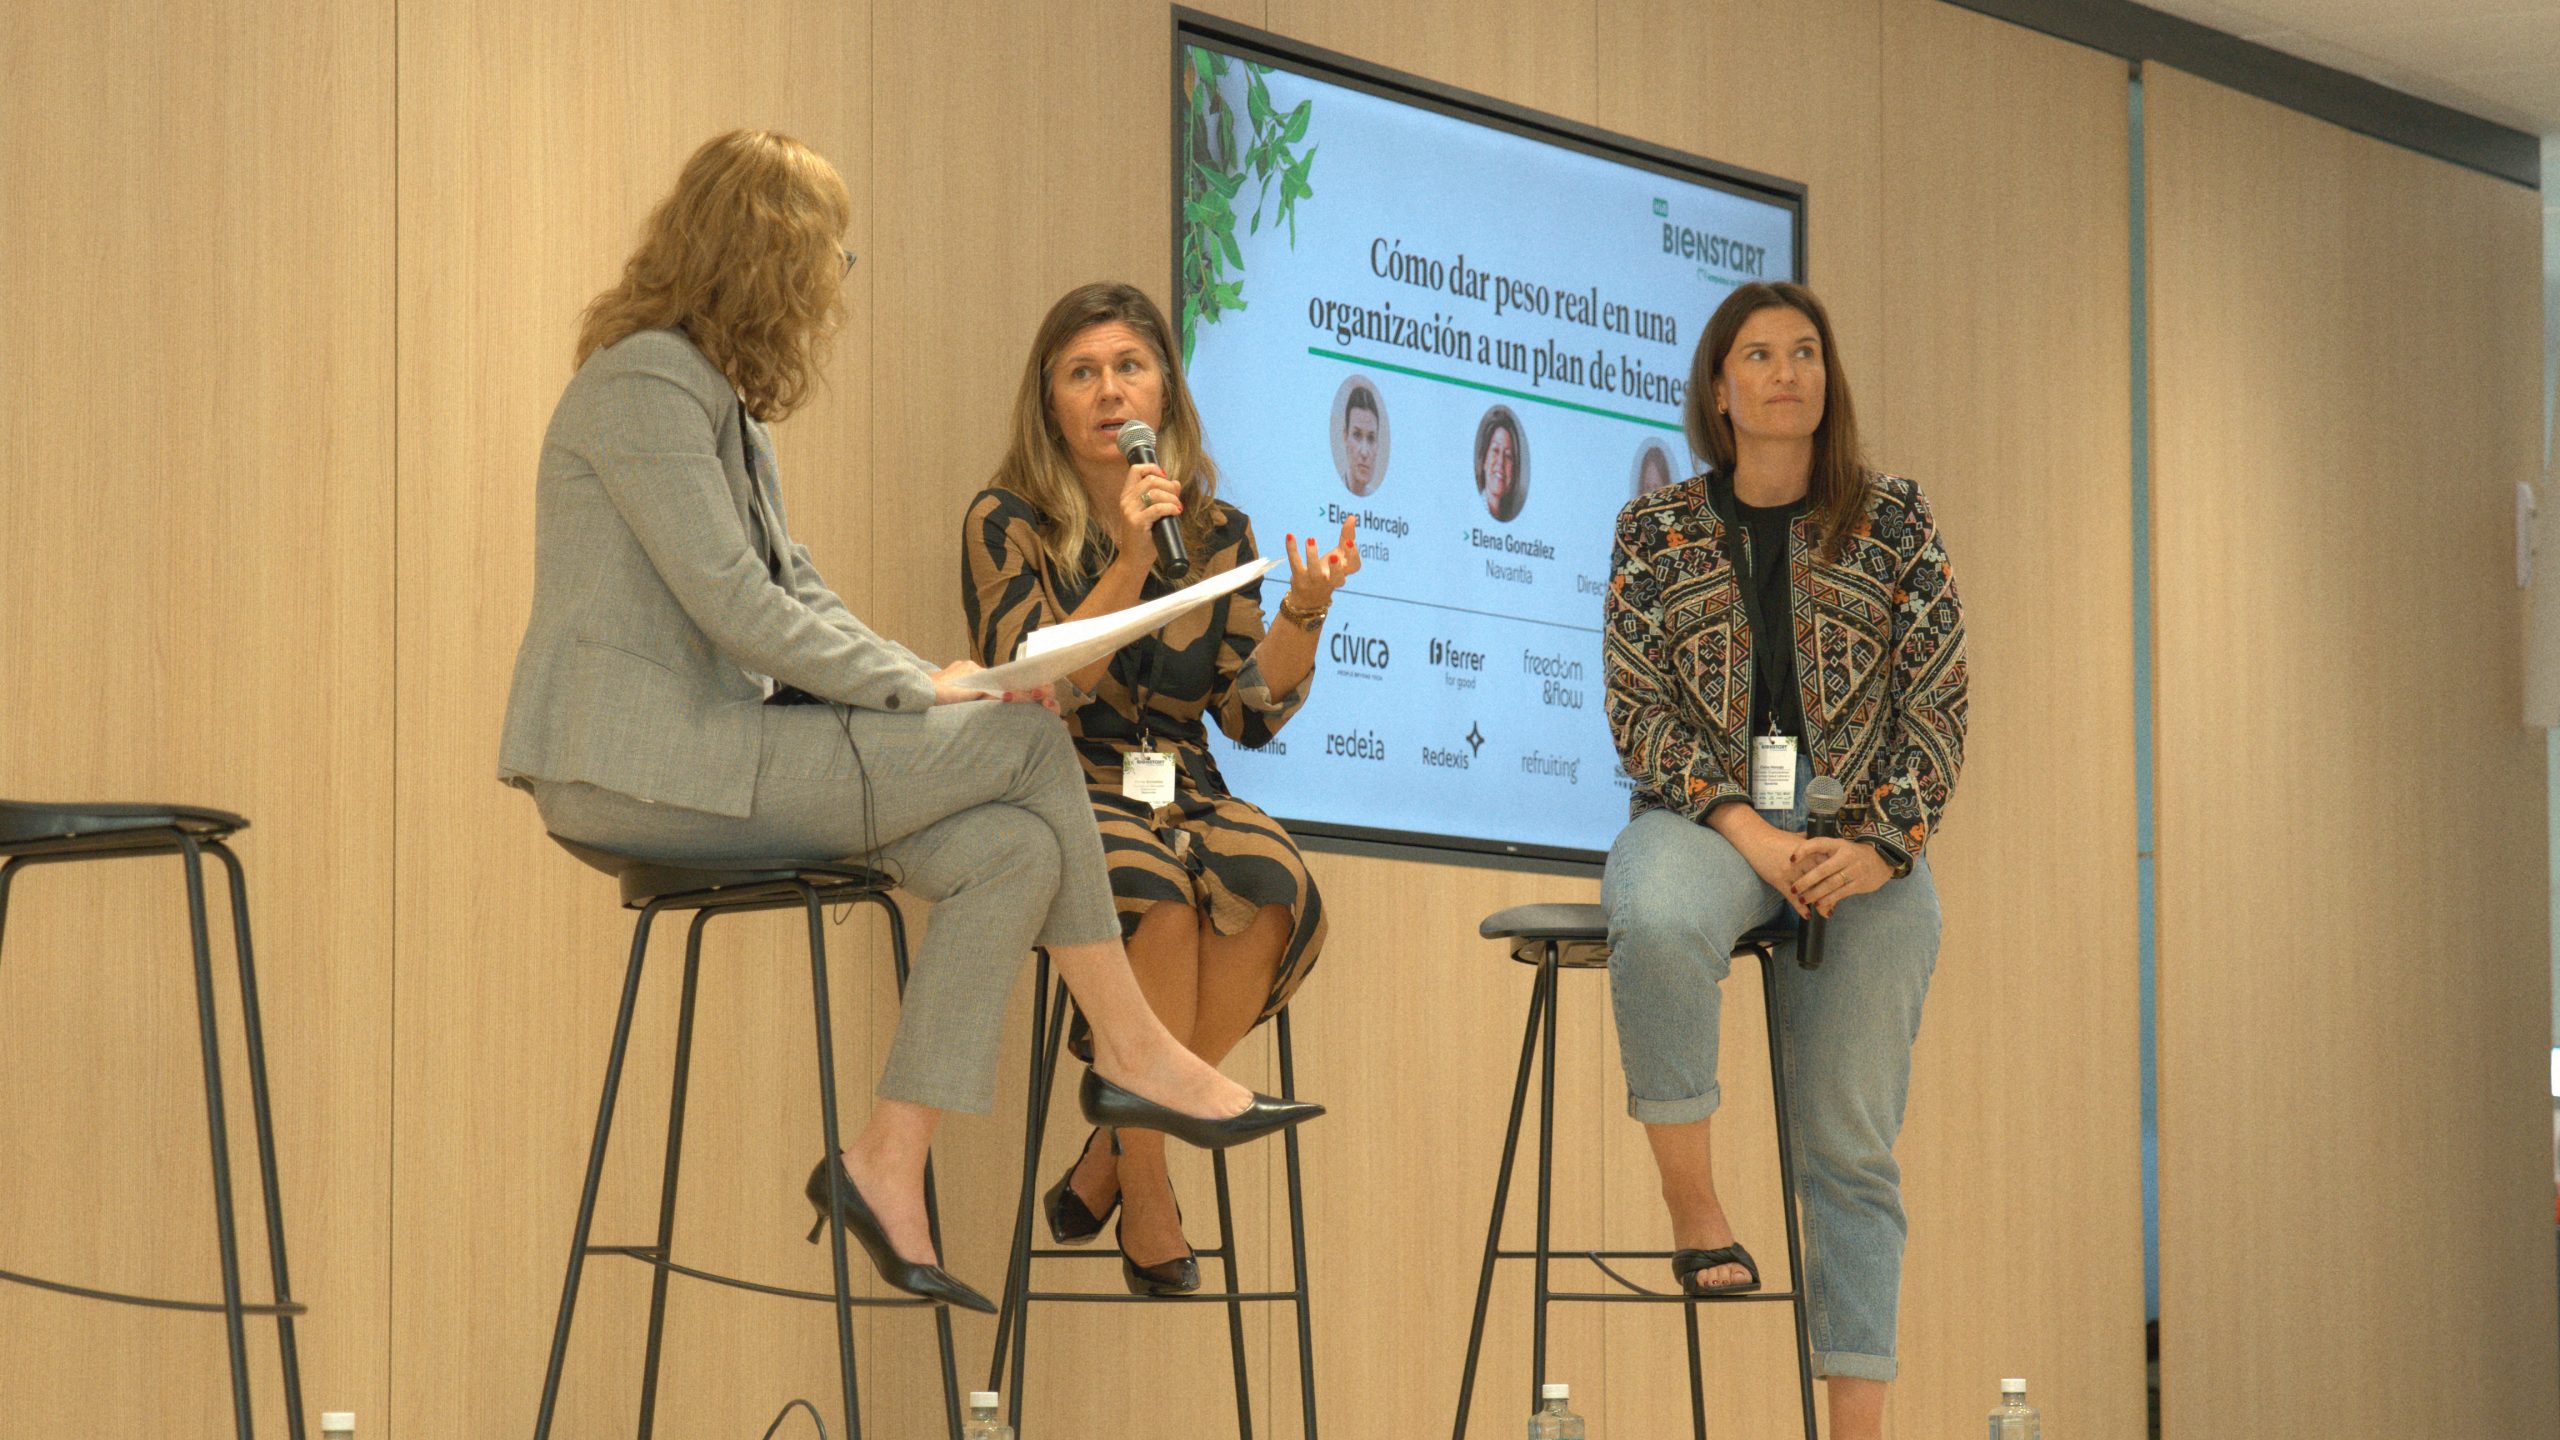
El jueves 15 de octubre, el auditorio de Savia Salud Digital Mapfre, acogió el I Congreso del HUB BienStart. Un laboratorio de ideas impulsado por Mi Empresa es Saludable junto a empresas pioneras de bienestar laboral en España (Cívica, Ferrer, ING, Mahou San Miguel, Navantia, Redexis, Redeia, Santalucía, Healthy Minds, Freedom & Flow, Savia, Refruiting y Wellhub).
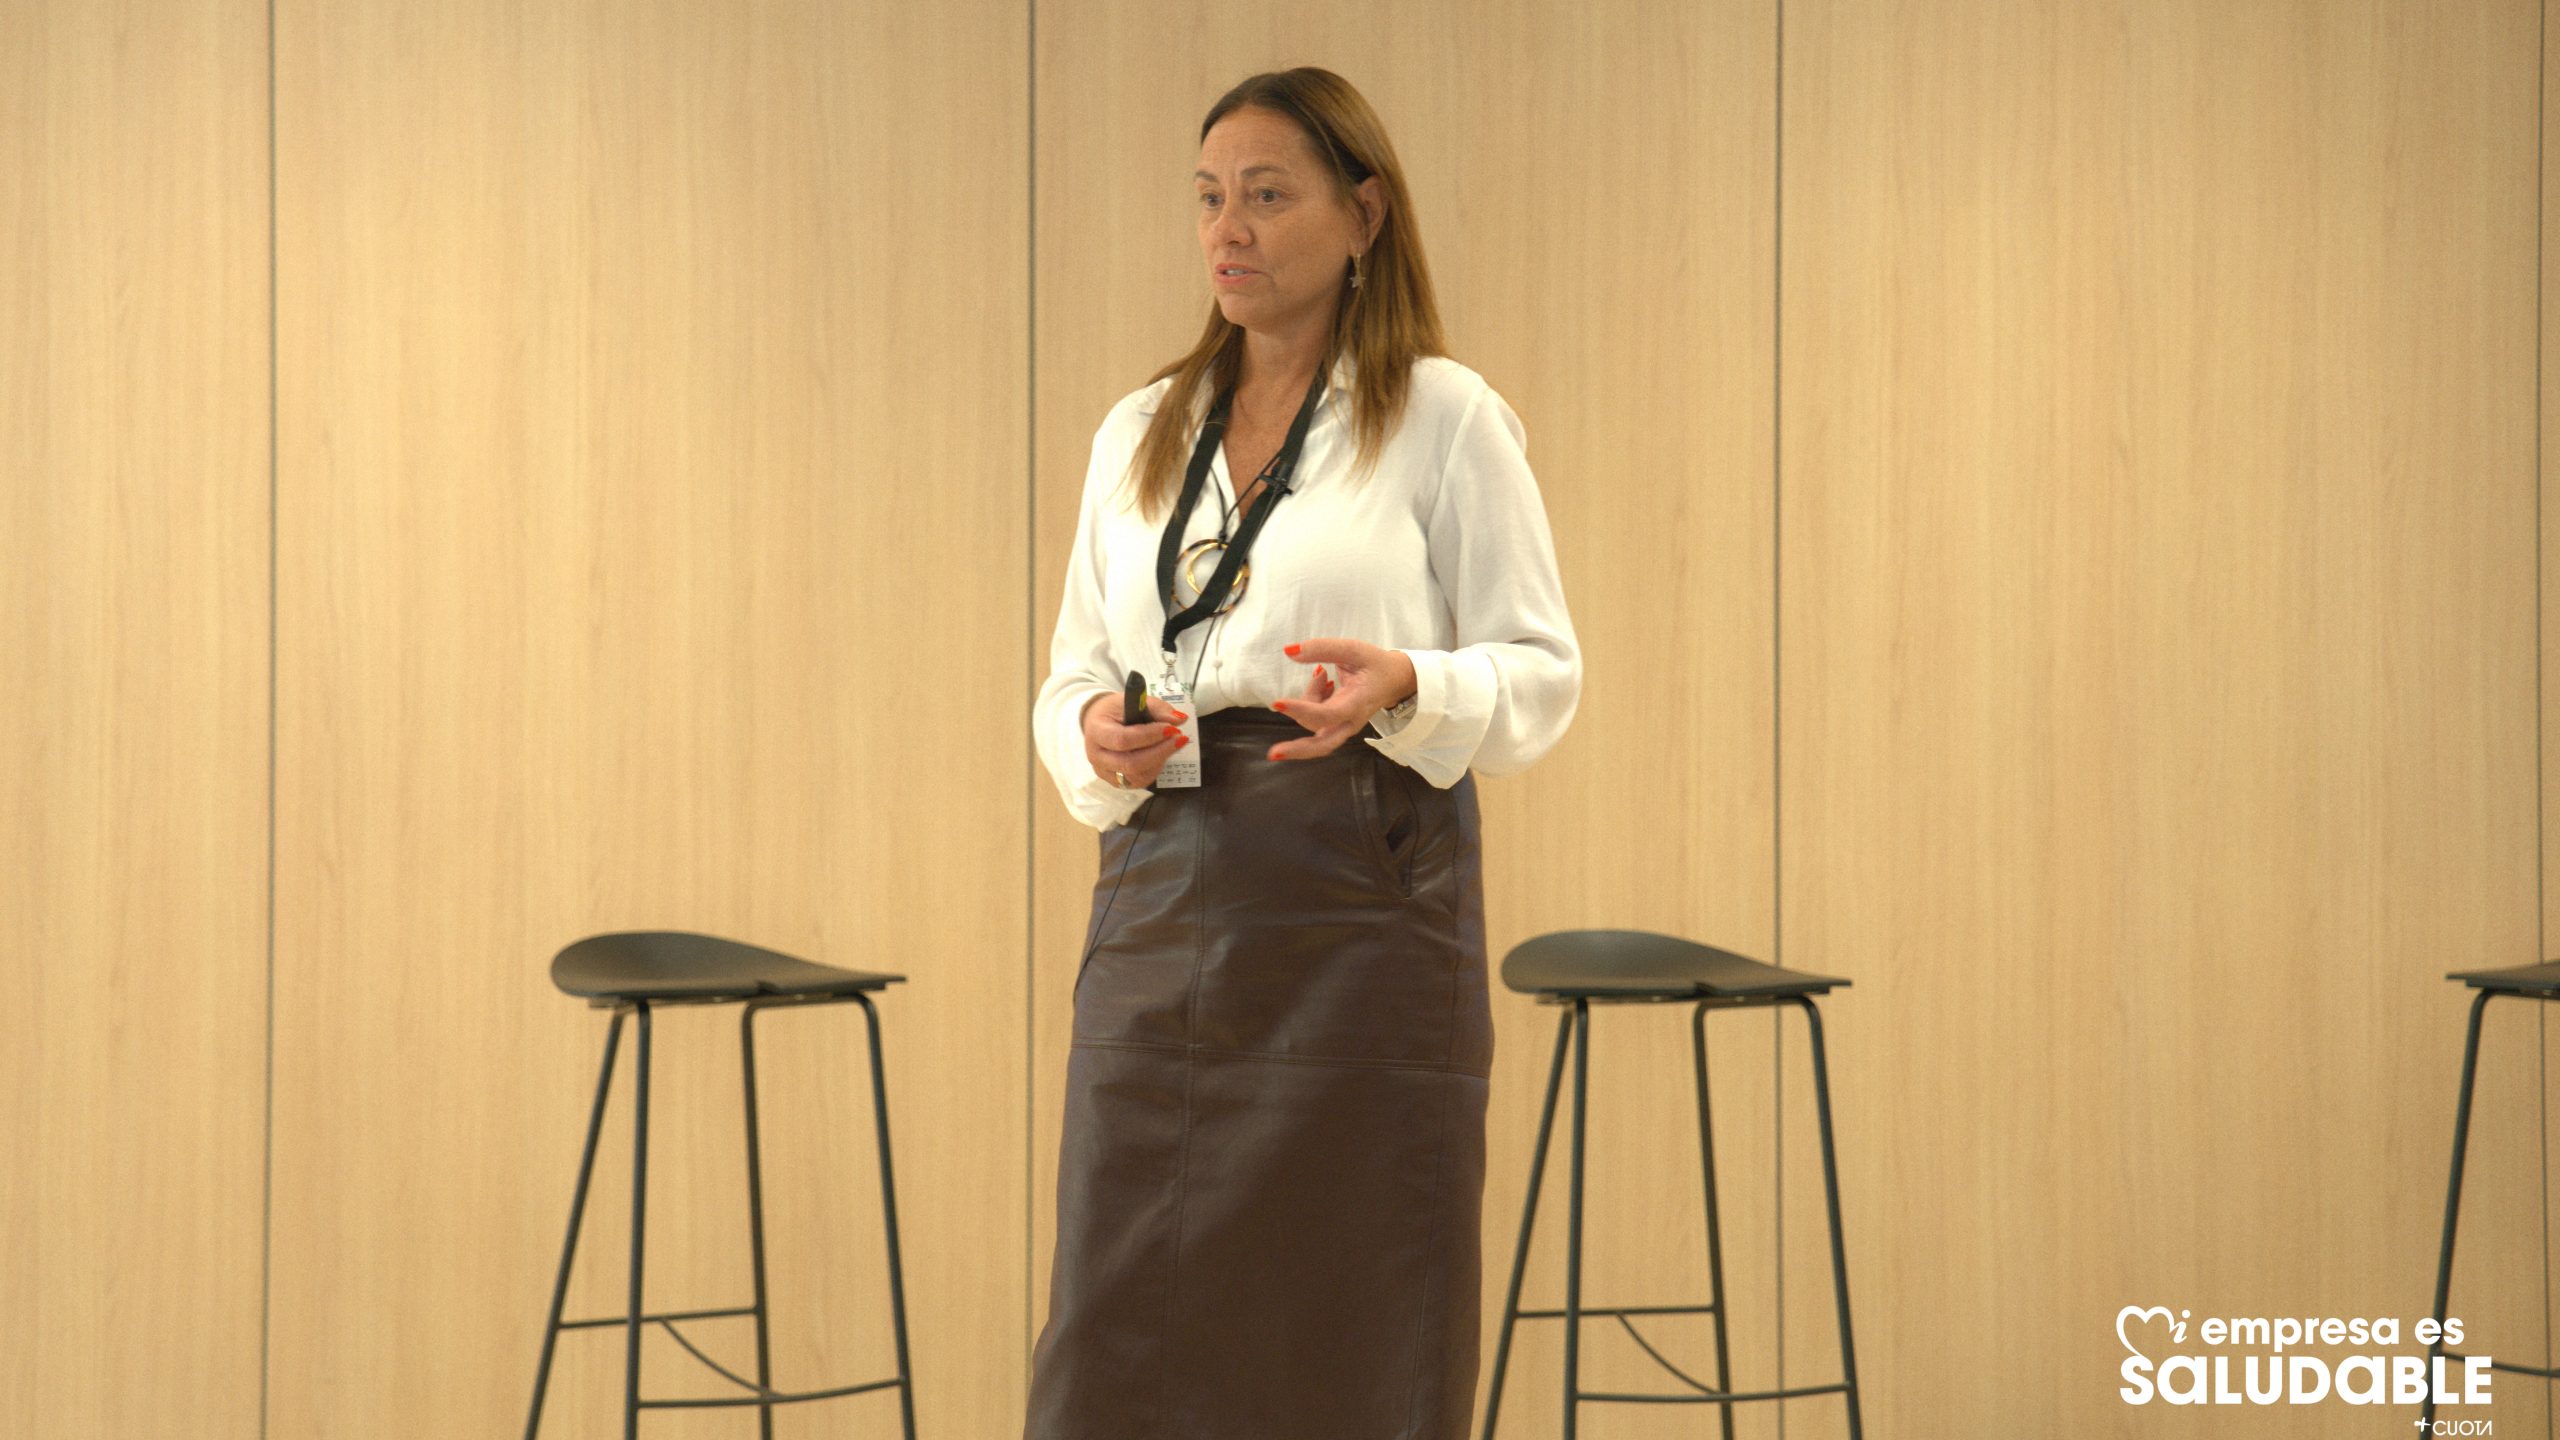
La jornada tuvo como hilo conductor el bienestar aumentado, un concepto que busca ampliar la mirada del bienestar en las organizaciones. Una de las conversaciones, fue ‘Planificar el futuro financiero con Savia’ protagonizada por Natalia Bergillos, consultora de Previsión Social Empresarial en Mapfre.
El bienestar financiero ha dejado de ser una cuestión exclusivamente personal para convertirse en una oportunidad para las empresas. La preocupación por el ahorro, la jubilación y la estabilidad económica influyen en la tranquilidad de los trabajadores y puede repercutir en su vínculo con la organización. «Ese bienestar financiero nos va a aportar esa parte de salud y de tranquilidad», señaló, insistiendo en que cuidar de los trabajadores también implica prestar atención a su seguridad económica presente y futura.
Para Bergillos, las compañías cuentan con distintas herramientas para responder a esta necesidad y, al mismo tiempo, mejorar su capacidad para atraer y fidelizar talento.
«¿Qué es la previsión social? Pues todo lo que las empresas podemos tener en nuestra mano para ayudar o implementar ese ahorro, ese bienestar, llámese salud, llámese parte económica», Natalia Bergillos, consultora de Previsión Social Empresarial en Mapfre
La jubilación, una preocupación que también compete a las empresas
Uno de los ejes de la ponencia fue la necesidad de planificar el ahorro para la jubilación. Bergillos recordó el funcionamiento del sistema público de pensiones y planteó la previsión social empresarial como una vía complementaria para que los trabajadores puedan prepararse económicamente para el futuro.
«Yo siempre digo que el pilar principal es la Seguridad Social», afirmó. Sin embargo, también animó a las compañías a asumir un papel activo en el ahorro de sus plantillas: «Yo siempre animo a todas las empresas, que es el segundo pilar, a que podáis ayudar, porque vais a ver que son beneficios fiscales para ellos y para vosotros».
Esta planificación, según explicó, requiere cambiar la manera de abordar las finanzas personales. En lugar de destinar al ahorro únicamente el dinero que queda después de afrontar todos los gastos, propuso reservar una parte de los ingresos desde el principio. «El porcentaje que cada uno pueda, que lo vaya haciendo», recomendó.
La cuestión no afecta únicamente a la jubilación. También conecta con las expectativas de los profesionales respecto a sus empleadores. Bergillos señaló que, cuando una persona valora una oferta de trabajo, no solo tiene en cuenta el salario: «Te van a decir teletrabajo, qué beneficios sociales tengo, cómo se implementa esto, cómo está aquí la gente».
Por ello, los beneficios sociales pueden convertirse en un factor diferencial para las empresas que buscan reducir la rotación y conservar perfiles valiosos. «Las empresas pueden tener esa fidelización de talento», apuntó, especialmente en sectores donde los profesionales pueden cambiar de organización por una mejora económica o por unas condiciones más atractivas.
Fomentar el ahorro sin asumir un coste adicional
Cuando una empresa no dispone de presupuesto para aumentar los salarios, puede recurrir a la retribución flexible como una forma de ampliar los beneficios que ofrece a su plantilla. Bergillos explicó que esta fórmula también puede aplicarse al ahorro para la jubilación, sin que la compañía tenga que asumir el coste de las aportaciones.
En este modelo, la empresa actúa como intermediaria y facilita una póliza colectiva a través de la cual los empleados pueden destinar parte de su salario al ahorro. El dinero sale de la nómina del trabajador, no de una aportación adicional de la organización. La propuesta consiste en facilitar al empleado una vía para destinar parte de su retribución al ahorro con un tratamiento fiscal distinto al de realizar esa misma aportación desde el salario neto. Esta diferencia puede traducirse en un ahorro fiscal para el trabajador.
«Son fórmulas de beneficio que, sin coste para la empresa, podemos dar ese bienestar», Natalia Bergillos, consultora de Previsión Social Empresarial en Mapfre
La consultora lo ilustró con el ejemplo de un trabajador que cobra 3.000 euros brutos al mes y decide destinar 300 euros mensuales al ahorro para la jubilación. Si realiza esa aportación a través de la fórmula colectiva facilitada por la empresa, el ahorro se efectúa desde el salario bruto, en lugar de hacerlo con el dinero disponible después de aplicar las retenciones. Con una retención del 17 %, esta fórmula supondría un ahorro fiscal de 1.080 sobre una aportación anual de 3.600 euros. La empresa, por su parte, facilita el mecanismo sin asumir el coste de las aportaciones, que corre a cargo del empleado.
Esta opción también puede interesar a quienes ya cuentan con un plan de pensiones individual y quieren explorar otras vías para incrementar sus aportaciones. La empresa puede facilitar este mecanismo para que los empleados dispongan de más alternativas de ahorro, especialmente cuando la compañía no puede ofrecer una subida salarial.
Bonus de fidelización para retener
La previsión social empresarial también puede adaptarse a objetivos concretos de retención. Bergillos presentó los bonus de fidelización como una opción para empresas que necesitan mantener a determinados profesionales durante un periodo determinado, por ejemplo, hasta la finalización de un proyecto.
«A veces nos cuesta retener ese talento joven, entonces, si queremos o tenemos un proyecto, que se acaba en tres años, y nos sería un fastidio que esa persona se vaya antes, pues le podemos hacer un premio de fidelización a tres años», Natalia Bergillos, consultora de Previsión Social Empresarial en Mapfre
Asimismo, describió fórmulas dirigidas a empleados clave, con aportaciones vinculadas a su permanencia en la compañía hasta la jubilación. En estos casos, la empresa puede establecer una dotación económica condicionada a que el profesional se jubile en la organización, de manera que el incentivo refuerce el compromiso a largo plazo.
La idea es responder a distintas necesidades: desde fomentar el ahorro de toda la plantilla hasta diseñar incentivos específicos para determinados puestos o proyectos. Bergillos cerró su intervención con una reflexión sobre la relación entre el cuidado de las personas y su permanencia en las organizaciones.
«Muchos empleados nos llegan como talento por esa oportunidad profesional que les damos, y solo se quedan aquellos que motivamos, cuidamos y piensan que están entre la salud y el bienestar financiero», Natalia Bergillos, consultora de Previsión Social Empresarial en Mapfre
Para las empresas, el reto consiste en convertir estas herramientas en parte de una propuesta de valor comprensible y útil para sus equipos. Porque, como recordó la consultora, disponer de buenas iniciativas no es suficiente: también es necesario comunicarlas para que los trabajadores conozcan las posibilidades que tienen a su alcance y puedan valorarlas.